Türkiye günlerdir 7 portföy yönetim şirketine ait 131 fonun tasfiyesiyle ortaya çıkan büyük finansal sarsıntının öncesini ve sonrasını konuşuyor.
Kamuoyunun ilk refleksi de oldukça anlaşılırdı:
“Madem biliyordunuz, neden bir yıldır beklediniz?”
Ben de önce bu soruyu sordum.
Üstelik Hazine ve Maliye Bakanı Mehmet Şimşek’in 4 Kasım 2025’te, “Bazı fonlar üzerinden manipülasyonlar yapıldığını biliyoruz” demesi, bu soruyu daha da güçlendiriyordu.
Fakat biraz daha derin düşününce, meseleyi yalnızca “ihmal”, “gecikme” veya “denetim zaafı” üzerinden açıklamanın fazla kolay bir cevap olabileceğini düşündüm.
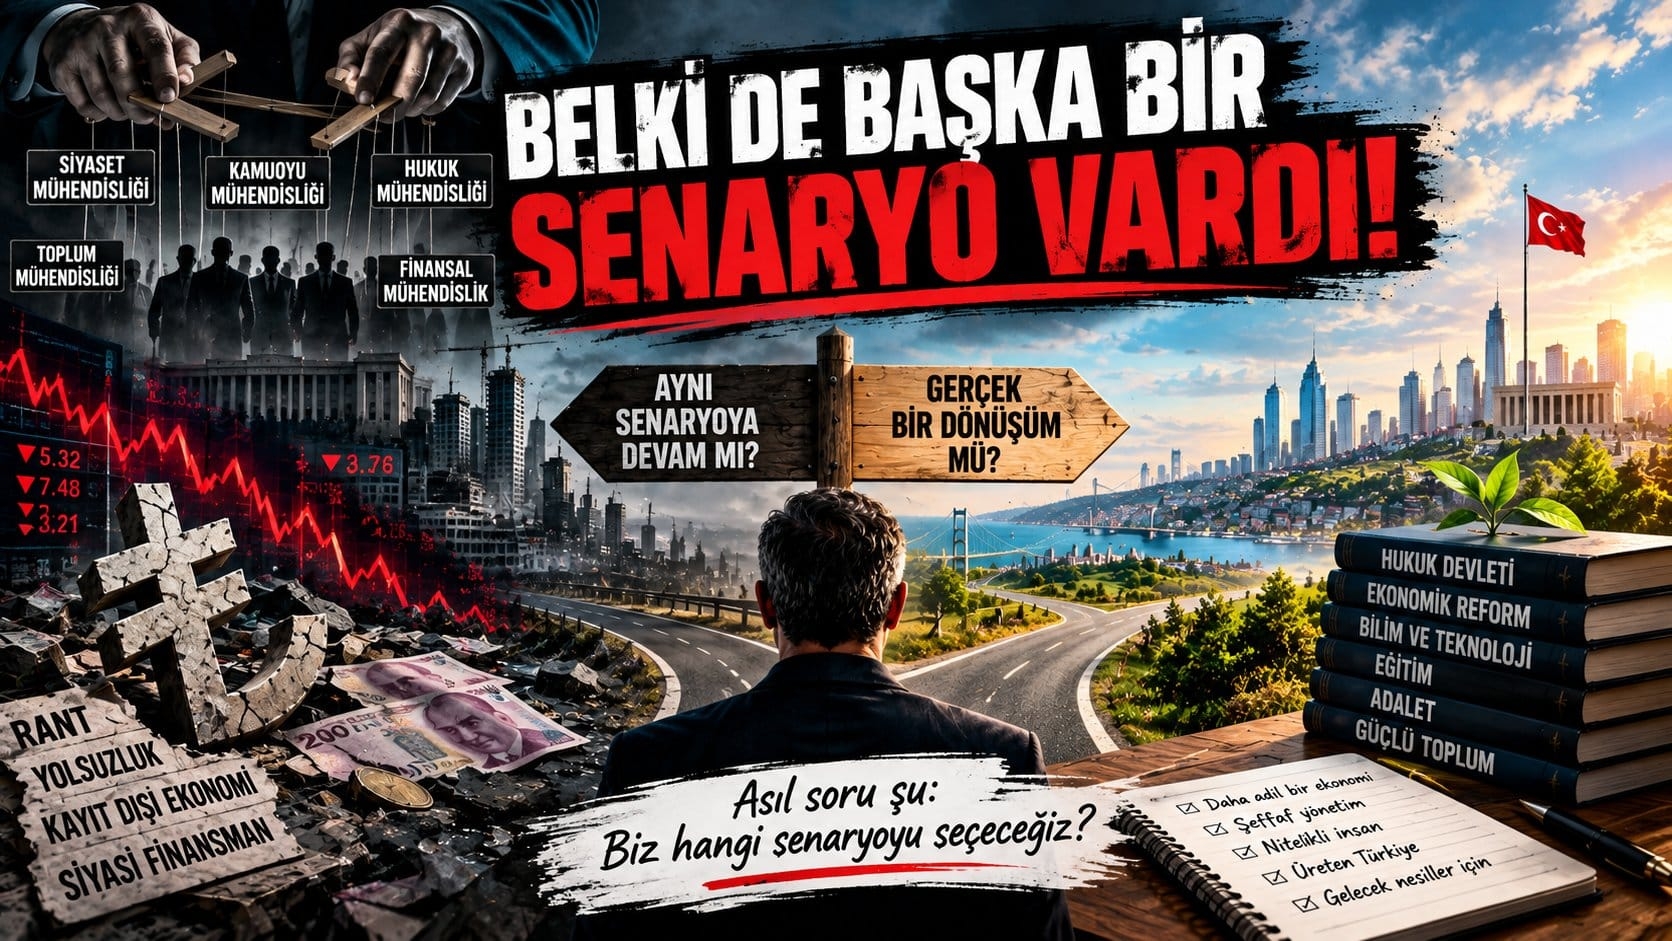
Belki de başka bir senaryo vardı!
Çünkü burada yalnızca SPK’nın, Merkez Bankası’nın veya ekonomi yönetiminin neyi neden yapmadığını değil; bütün ekonomik sistemin hangi dengeler üzerinde tutulmaya çalışıldığını sorgulamak gerekiyor.
Bugünkü ekonomi politikasının temel amaçlarından biri, yüksek faiz ve kontrollü kur politikasıyla döviz talebi ve kur artışını sınırlamak, rezervleri güçlendirmek, döviz pozisyon açığı 220 milyar $ olan reel sektörü korkutmamak ve enflasyonun kur geçişkenliği üzerinden yeniden %50'lere doğru hızlanmasını engellemek.
Merkez Bankası’nın politika faizi bugün yüzde 37, gecelik borç verme faizi ise daha 15 gün öncesine kadar yüzde 40 düzeyindeydi ama bozuk servet ve gelir dağılımın sonucu olarak, bu oranlar daha yüksek beklenti sahiplerini tabi ki kesmiyordu.
Ancak bıçak kemiğe dayanmıştı; faizleri de daha artıramazdık...
Bunun doğal sonucu ise yalnızca tüketimin baskılanması değil, aynı zamanda tasarruf sahibinin davranışlarının değiştirilmesini de gerektiriyordu. Borsa şirketleri son üç yıldır kar üretemiyor, çekim alanı oluşturamıyordu.
İşte bu durumda aylık %10-15 arası gelir dağıtması ve hisse olarak yılda 5-10 kat artması beklenen yatırım fonları uygulanan ekonomi politikasında daha da kritik bir araç haline geliyordu.
SPK'nın önceki Başkanı İbrahim Ömer Gönül’ün verdiği bilgiye göre, 89 portföy yönetim şirketinin yönettiği toplam portföy büyüklüğü 2026 Mart sonunda 12,7 trilyon TL’ye ulaşmıştı.
Dolayısıyla artık karşımızda küçük bir sermaye piyasası ürünü değil, Türkiye ekonomisinin para ve servet hareketlerini etkileyebilecek devasa bir finansal alan bulunuyordu.
Tam da burada benim asıl sorum ortaya çıkıyor:
Eğer bazı fonlarda yapay fiyat oluşumları 2025’in son çeyreğinde fark edilmişse, neden sistem bir anda değil, aşamalı biçimde müdahale etti?
Çünkü SPK’nın 18 Eylül 2026 tarihli açıklaması son derece önemli.
SPK, 2025 yılının son çeyreğinde özellikle bazı serbest ve para piyasası fonlarının, fiili dolaşımı düşük hisselerde şirketlerin ekonomik gerçekliğiyle açıklanamayacak fiyat hareketlerine yol açtığının gözlemlendiğini açıklıyordu.
Daha da önemlisi, konunun 2 Aralık 2025 tarihli Finansal İstikrar Komitesi toplantısında gündeme geldiğini belirtiyor.
Yani mesele yeni keşfedilmiş değil.
Devletin ilgili kurumları meseleyi biliyordu.
Ancak çözüm de bir anda gelmedi.
Temmuz 2026’da değerleme kuralları değiştirildi, ağustosta yeni Fon Rehberi yayımlandı ve eylül ayında SPK hazırlık sürecinin ayrıntılarını kamuoyuna açıklamak zorunda kaldı.
Peki neden?
İşte burada ikinci senaryo başlıyor.
Çünkü sermaye piyasalarını derinleştirmek isteyen bir ekonomi yönetiminin, aynı zamanda bu piyasaların ciddi bir manipülasyon içinde bulunduğunu açıklaması ve harekete geçmesi son derece zor bir tercihti.
Bir tarafta yatırım fonlarını büyütmek, tasarrufları TL finansal araçlara çekmek, dövize yönelmenin önüne geçmek ve sermaye piyasalarını bankacılık sistemine alternatif hale getirmek istiyorsunuz.
Diğer taraftan ise; birilerinin de istifade ettiği bazı fonların düşük dolaşımlı hisselerde fiyat oluşumlarını yapay yollarla bozduğunu kabak gibi biliyorsunuz.
Erken müdahale ederseniz piyasanın kendisini sarsabilir, fon çıkışları ve döviz talebini tetiklersiniz; geç müdahale ederseniz güven krizini daha da büyütebilirsiniz.
İşte belki de asıl tercih edilmesi gereken yer burasıydı.
Üstelik uluslararası baskı da giderek görünür hale geldi.
MSCI, Haziran 2026 değerlendirmesinde Türkiye piyasasında hissedar şeffaflığı ve koordineli işlem konularını özellikle gündeme aldı; fonların sahiplik yapılarının daha ayrıntılı ve zamanında açıklanması, koordineli işlemlere karşı güçlü gözetim ve kurallara dayalı şeffaf bir çerçeve talep etti. Yeterli ve güvenilir ilerleme görülmemesi halinde Kasım 2026 incelemesinde Türkiye için daha ileri bir değerlendirme yapılabileceğini bildirdi.
O halde 131 fonun tasfiyesini yalnızca “geç kalmış bir SPK operasyonu” olarak okumak eksik kalabilir.
Belki de karşımızda bazılarının da kurgulanmış bu süreçten epeyce yararlandığı daha karmaşık bir tercihler sistemi vardı:
İyi niyetle bakarsak, finansal istikrarı korumak ile piyasanın içindeki yapısal bozukluğu temizlemek arasında zaman kazanma tercihi.
Fakat zaman kazanmanın da bir maliyeti vardır. Maliyeti başkaları ödüyorsa dert etmemek gerekirdi; nasılsa unuturlar...
Çünkü piyasalarda güven, yalnızca fiyatların yükselmesiyle oluşmaz, hasarlı bile olsa istikrarı korumak gerekir!
Bu istikrarın bedeli; tasfiye süresi olan 3 ay içinde eğer alıcı bulunup satılması durumunda defter değeri üzerinden kaba bir hesaplama ile %5 ila %10’unun ancak nakte çevrilme ihtimali bulunmaktadır.
Olsun; ne gam!
Bugün ise; asıl cevaplanması gereken soru artık “Neden daha önce müdahale edilmedi?” sorusundan biraz farklıdır:
2025’in son çeyreğinde sorun tespit edilmişken, neden çözüm 2026’nın yaz aylarına kadar kademeli olarak ertelendi?
Bu sorunun cevabı yalnızca SPK’nın değil, ekonomi yönetiminin tamamının 2028'de doğru yaptığı, yapacağı tercihler doğrultusunda vereceği kararların içindedir...
Belki de önümüzdeki günlerde asıl tartışmamız gereken mesele tam olarak budur:
Ortada yalnızca bir fon skandalı mı vardı, yoksa döviz kırılganlığı riski, enflasyonu %30'larda tutmayı sadece para politikaları araçlarına indirgemek gibi Türkiye’nin yeni finansal mimarisinin taşıyabileceğinden daha büyük bir risk mi birikmişti ki, bu kadar büyük sosyal enkaza maruz kalıyoruz?
Bari enkazın bir kısmını da geriye doğru hileli ve yoğun para giriş-çıkışlarının sahiplerine yıkalım...
İşte bu sebeplerle karar verilirken yüzbinlerce insanın zarara uğrayacağı, kimlerin bu operasyondan nasıl nemalanacağı karar vericiler için teferruat kabilinden bir tercih olmaktadır maalesef.
Çünkü bazen piyasadaki en büyük tehlike, görünen zararın kendisi değil; zararın daha önce görülmüş olmasına rağmen sistemin neden beklediğidir.
Malum bu ülkede hiçbir şey göründüğü gibi değildir.
Rubil GÖKDEMİR
Demokratik Değişim Hareketi Sözcüsü

 Torosların taş eriği sofralara iniyor 10 kilo erikten 1 kilo ekşi çıkıyor kilogramı 500 liradan satılıyor
 Türk Ceza Muhakemesinin Yaşayan Hafızası: Prof. Dr. Feridun Yenisey
 Geçmiş olsun ziyaretine giden 65 yaşındaki kadının ölümünde ağırlaştırılmış müebbet
 "Antalya suyunu koruyacak dünyaya örnek olacak"
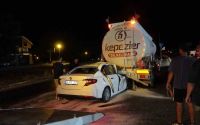 Akaryakıt tankerine ok gibi saplanan otomobil, tankerin yakıtının boşaltılmasıyla çıkartılabildi
 Carettalar için deniz yoluna LED ışık döşendi
 Avukatlıkta Yapay Zekâ Dönemi: TBB Sınırları Çizdi
 Antalya’da 157 yıl kesinleşmiş hapis cezası bulunan hükümlü yakalandı
 Antalya Havalimanı’nda yapay zekâ ile dijital yolculuk deneyimi
 Antalya’da nefes kesen milyonluk dolandırıcılık operasyonu
 Antalya Lisesinde İz Bırakanlar Oğuz YALÇINKAYA 01.09.2026 OSMAN VURAL