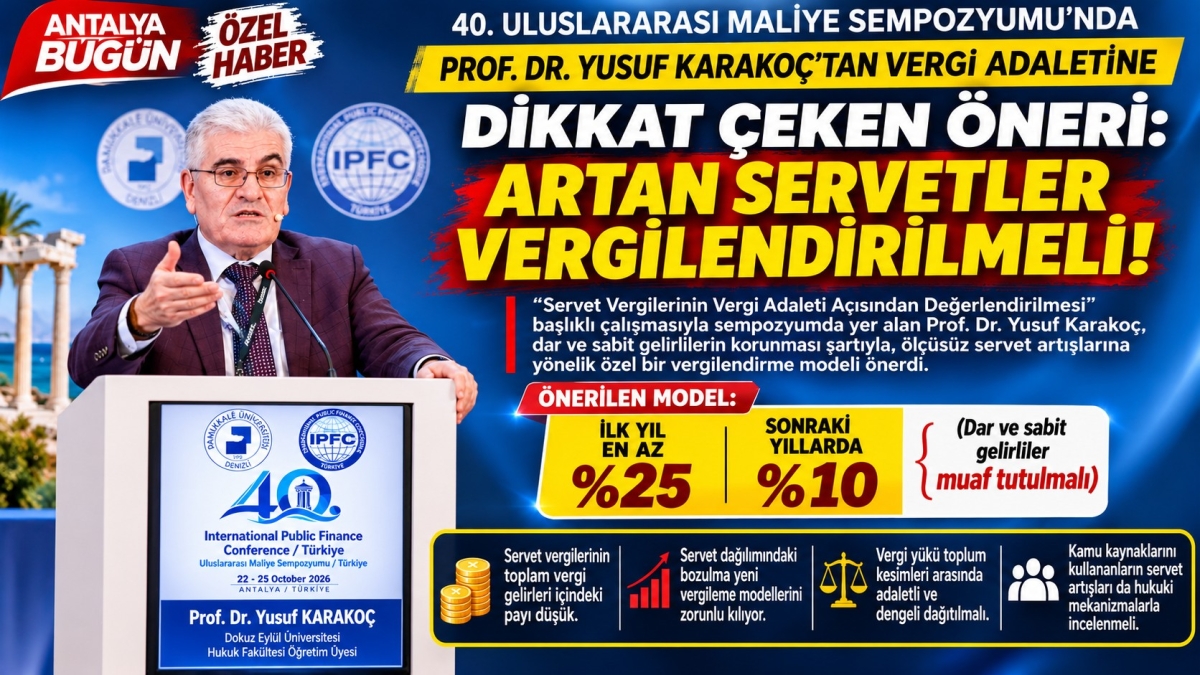
40. Uluslararası Maliye Sempozyumu'nda “Servet Vergilerinin Vergi Adaleti Açısından Değerlendirilmesi” başlıklı akademik çalışmasıyla yer alan Prof. Dr. Yusuf Karakoç, Türkiye'deki vergi yükünün dağılımına ilişkin dikkat çekici bir model önerdi. Karakoç'un çalışmasında, dar ve sabit gelirlilerin korunması şartıyla, ölçüsüz ve meşru bir sebebe dayanmayan servet artışlarına yönelik özel bir vergilendirme modeli gündeme getirildi. Öneride, belirli koşullar altında ilk yıl en az yüzde 25, sonraki yıllarda yüzde 10 oranında özel servet vergisi uygulanması öngörülüyor.
ANTALYA BUGÜN – ÖZEL HABER- Tahsin Babat
ULUSLARARASI MALİYE SEMPOZYUMU ANTALYA'DA GERÇEKLEŞTİRİLDİ
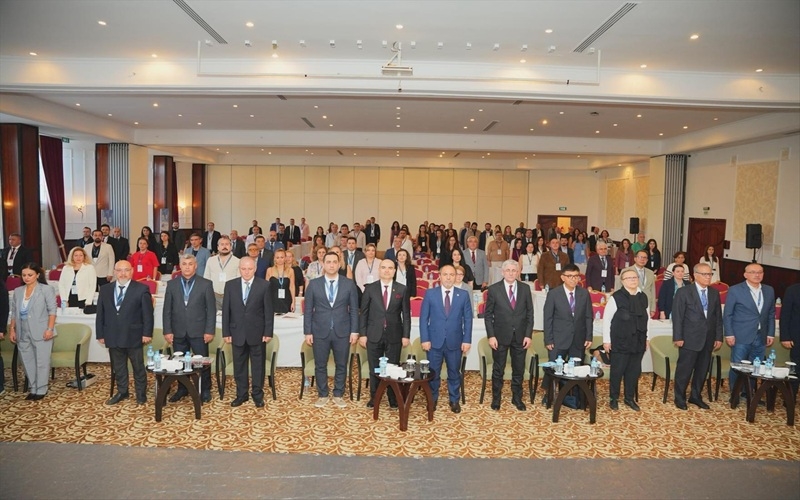
Pamukkale Üniversitesi İktisadi ve İdari Bilimler Fakültesi Maliye Bölümü tarafından düzenlenen 40. Uluslararası Maliye Sempozyumu, Antalya'da gerçekleştirildi.
“Küresel Belirsizliklerin ve Fırsatların Kamu Maliyesine Yansımaları” temasıyla düzenlenen sempozyum, Türkiye'den ve farklı ülkelerden akademisyenleri, kamu yöneticilerini ve araştırmacıları bir araya getirdi.
Pamukkale Üniversitesi Rektörü Prof. Dr. Mahmud Güngör'ün katılımıyla başlayan etkinlikte; küresel ekonomik belirsizlikler, kamu borçları, mali sürdürülebilirlik, dijital vergilendirme, yapay zekâ, vergi hukuku ve vergi adaleti gibi konular ele alındı.
Sempozyumda dikkat çeken akademik çalışmalardan biri de Dokuz Eylül Üniversitesi Hukuk Fakültesi Mali Hukuk Anabilim Dalı Öğretim Üyesi Prof. Dr. Yusuf Karakoç'un “Servet Vergilerinin Vergi Adaleti Açısından Değerlendirilmesi” başlıklı çalışması oldu.
PROF. DR. YUSUF KARAKOÇ HEM OTURUM BAŞKANLIĞI YAPTI HEM DE VERGİ ADALETİNİ GÜNDEME TAŞIDI
Vergi hukuku alanındaki akademik çalışmalarıyla tanınan Prof. Dr. Yusuf Karakoç, sempozyum programında iki ayrı akademik görev üstlendi.
Karakoç, 23 Ekim Cuma günü Prof. Dr. Veysi Seviğ Salonu'nda gerçekleştirilen oturumun başkanlığını üstlendi.
Oturumda vergi yargılamasında ehliyet, aramalı vergi incelemesinde temel haklar ve usul güvenceleri, vergi hatalarının düzeltilmesi ve uluslararası vergilendirmeye ilişkin hukuki meseleler ele alındı.
Karakoç ayrıca 24 Ekim Cumartesi günü Prof. Dr. Doğan Şenyüz başkanlığında düzenlenen oturumun programında, servet vergilerini vergi adaleti açısından değerlendiren akademik çalışmasıyla yer aldı.
Çalışma, özellikle gelir ve servet üzerindeki vergi yükünün dağılımına ilişkin tartışmaları gündeme taşıması bakımından önem taşıyor.
“SERVET VERGİLERİNİN TOPLAM VERGİ GELİRLERİ İÇİNDEKİ PAYI DÜŞÜK”
Prof. Dr. Yusuf Karakoç, akademik çalışmasının özetinde, tarih boyunca servetin varlığı ve el değiştirmesinin vergilendirmenin temel konuları arasında bulunduğuna dikkat çekiyor.
Bununla birlikte, günümüz vergi sistemlerinde servet vergilerinin toplam vergi gelirleri içerisindeki payının oldukça düşük olduğunu belirtiyor.
Karakoç'a göre özellikle COVID-19 pandemisi sonrasında servet dağılımındaki hızlı bozulma, ekonomik eşitsizliklerin artması ve alternatif servet vergisi modellerine duyulan ihtiyaç, bu konuyu dünya genelinde yeniden tartışmaya açtı.
Çalışma, servetin vergilendirilmesini yalnızca kamu gelirlerinin artırılması açısından değil, vergi yükünün toplum kesimleri arasında adaletli ve dengeli dağıtılması bakımından da değerlendiriyor.
GELENEKSEL VERGİ HESAPLAMALARINA ELEŞTİRİ
Karakoç'un çalışmasında dikkat çektiği önemli meselelerden biri de servet vergilerinin sınıflandırılması ve gerçek vergi yükünün hesaplanması.
Çalışmada, Türkiye'deki servete bağlı mali yükümlülüklerin yalnızca doğrudan servet vergileriyle sınırlı olmadığına işaret ediliyor.
Servetin varlığından ve intikalinden alınan vergilerin yanı sıra, servetle bağlantılı bazı dolaylı vergilerin de değerlendirilmesi gerektiği savunuluyor.
Karakoç, geleneksel bütçe hesaplamalarında servet unsurlarının ilk iktisabı sırasında alınan katma değer vergisi ve özel tüketim vergisi gibi dolaylı vergilerin göz ardı edilmesinin, servet üzerindeki gerçek mali yükün eksik tahmin edilmesine yol açabileceğini belirtiyor.
Bu yaklaşım, servet vergilerinin yalnızca isimleri ve kanuni sınıflandırmaları üzerinden değil, ekonomik etkileri bakımından da incelenmesi gerektiğini gündeme getiriyor.
KAYIT DIŞI SERVET UNSURLARININ VERGİLENDİRİLMESİ DE GÜNDEMDE
Karakoç'un akademik çalışmasında, servet vergilendirmesine ilişkin bir başka sorun da kayıt ve tespit güçlükleri üzerinden ele alınıyor.
Özellikle taşınır nitelikteki bazı servet unsurlarının oluşturulması, izlenmesi, değerlendirilmesi ve kayıt altına alınmasının güç olduğuna dikkat çekiliyor.
Bu nedenle mevcut vergilendirme yapısının, farklı servet türleri arasında eşit ve dengeli bir vergi yükü oluşturmakta yetersiz kalabileceği değerlendiriliyor.
Çalışma, servet unsurlarının vergilendirilmesinde yalnızca hukuki düzenlemelerin değil, tespit ve kayıt mekanizmalarının da önem taşıdığını ortaya koyuyor.
DİKKAT ÇEKEN ÖNERİ: İLK YIL EN AZ YÜZDE 25, SONRAKİ YILLARDA YÜZDE 10
Prof. Dr. Yusuf Karakoç'un çalışmasının en dikkat çekici bölümlerinden birini, servet artışlarının vergilendirilmesine yönelik önerdiği model oluşturuyor.
Karakoç, dar ve sabit gelirlilerin muaf tutulması şartıyla, ölçüsüz ve meşru bir sebebe dayanmayan servet artışları için özel bir servet vergisi uygulanmasını öneriyor.
Çalışmanın özetinde, bu kapsamda ilk yıl bir defaya mahsus olmak üzere en az yüzde 25, devam eden yıllarda ise yüzde 10 oranında özel servet vergisi alınması öngörülüyor.
Burada özellikle belirtilmesi gereken husus, söz konusu oranların yürürlükte bulunan bir vergi uygulamasını değil, akademik bir öneriyi ifade etmesidir.
Önerinin hangi servet unsurlarını kapsayacağı, vergilendirilebilir artışın nasıl hesaplanacağı, meşru servet edinimlerinin nasıl ayrıştırılacağı ve hukuki güvencelerin nasıl sağlanacağı ise ayrıntılı düzenleme gerektiren konular arasında bulunuyor.
Karakoç'un önerisi, vergi adaletinin sağlanmasında servet artışlarının daha etkin biçimde değerlendirilmesi gerektiği düşüncesine dayanıyor.
DAR VE SABİT GELİRLİLERİN KORUNMASI HEDEFLENİYOR
Karakoç'un çalışmasında önerilen modelin önemli unsurlarından biri, dar ve sabit gelirli kesimlerin özel servet vergisinden muaf tutulması.
Çalışmada, servet artışlarının vergilendirilmesiyle sağlanabilecek kamu gelirlerinin, bütçe açıklarının azaltılmasına katkıda bulunabileceği değerlendiriliyor.
Bunun yanında, dar ve sabit gelirli grupların üzerindeki vergi yükünün hafifletilmesi de önerinin amaçları arasında yer alıyor.
Karakoç'un yaklaşımı, vergi adaletinin yalnızca devletin daha fazla gelir elde etmesiyle değil, vergi yükünün farklı ekonomik güçlere sahip kesimler arasında nasıl dağıtıldığıyla da ilgili olduğunu ortaya koyuyor.
KAMU KAYNAKLARINI KULLANANLARIN SERVET ARTIŞLARI DA İNCELENMELİ
Akademik çalışmada dikkat çeken bir başka öneri ise kamu görevinde bulunan veya kamu kaynaklarını kullanan kişilerin servet artışlarına ilişkin.
Karakoç, kamuda çalışan ya da kamu kaynaklarını kullanan kişilerin belirli dönemlerdeki servetlerinin el konulması veya müsadere gibi hukuki mekanizmalar bakımından yeniden değerlendirilmesini öneriyor.
Bu yaklaşım, kamu kaynaklarının kullanımı ile kişisel servet artışları arasındaki ilişkinin hukuki denetimini gündeme getiriyor.
Ancak burada önemli bir hukuki ayrım bulunuyor.
Bir kişinin servetinin artmış olması, tek başına hukuka aykırı bir kazanç elde ettiğini veya suç işlediğini göstermez.
Bu nedenle servet artışlarının araştırılması, hukuka aykırı kazançların tespiti, vergilendirme ve müsadere gibi farklı hukuki işlemlerin birbirinden ayrılması gerekiyor.
Özellikle mülkiyet hakkı, masumiyet karinesi, kanunilik ilkesi, ölçülülük ve etkili yargısal denetim güvenceleri, bu tür mekanizmaların değerlendirilmesinde belirleyici önem taşıyor.
VERGİ ADALETİ YALNIZCA VERGİ TOPLAMAK DEĞİL, YÜKÜ ADALETLİ DAĞITMAK
Karakoç'un akademik çalışmasının temelinde, vergi yükünün ekonomik güçle uyumlu ve dengeli biçimde dağıtılması gerektiği düşüncesi bulunuyor.
Çalışma, servet vergilerinin mevcut yapısının yeniden değerlendirilmesini ve alternatif vergilendirme modellerinin tartışılmasını öneriyor.
Bu yaklaşım, Türkiye'de uzun süredir tartışılan dolaylı vergilerin ağırlığı, gelir dağılımı, servet eşitsizliği ve vergilendirmede adalet meseleleriyle de doğrudan bağlantılı.
Servet üzerinden alınacak vergilerin ekonomik etkileri kadar, bu vergilerin hangi hukuki güvencelerle uygulanacağı da önem taşıyor.
Vergi adaletinin sağlanması amacıyla geliştirilecek modellerin, mülkiyet hakkı ve hukuki güvenlik ilkeleriyle uyumlu olması gerekiyor.
REKTÖR GÜNGÖR: “ADALETİN OLMADIĞI YERDE GÜVEN OLMAZ”
Sempozyumun açılışında konuşan Pamukkale Üniversitesi Rektörü Prof. Dr. Mahmud Güngör de kamu maliyesinin yalnızca hazine gelirleriyle değil, adalet, emek ve insan huzuruyla birlikte değerlendirilmesi gerektiğini vurguladı.
Rektör Güngör, konuşmasında Kutadgu Bilig'den hareketle devletin ayakta kalması, hazinenin güçlenmesi, halkın refahı ve adalet arasındaki ilişkiye dikkat çekti.
İbn Haldun'un ağırlaşan vergi yükünün üretimi zayıflatabileceğine ilişkin değerlendirmesine de değinen Güngör, şu ifadeleri kullandı:
“Adaletin olmadığı yerde güven, güvenin olmadığı yerde üretim, üretimin olmadığı yerde kalıcı refah olmaz.”
Güngör'ün bu değerlendirmesi, sempozyumda ele alınan vergi adaleti tartışmalarıyla ortak bir düşünsel zemine işaret etti.
VERGİ ADALETİNİN GELECEĞİ: EKONOMİK GÜÇ, HUKUKİ GÜVENCE VE TOPLUMSAL DENGE
-
Uluslararası Maliye Sempozyumu, küresel ekonomik belirsizliklerin kamu maliyesi üzerindeki etkilerinin yanı sıra vergilendirmede adaletin nasıl sağlanabileceğine ilişkin akademik tartışmalara da ev sahipliği yaptı.
Prof. Dr. Yusuf Karakoç'un “Servet Vergilerinin Vergi Adaleti Açısından Değerlendirilmesi” başlıklı çalışması, bu tartışmaların servet dağılımı ve vergi yükünün dengeli paylaşılması boyutuna dikkat çekti.
Karakoç'un önerdiği model, özellikle ölçüsüz ve meşru bir sebebe dayanmayan servet artışlarının vergilendirilmesi ile dar ve sabit gelirli kesimlerin korunması arasında bir ilişki kuruyor.
Bununla birlikte, önerilen oranların ekonomik etkileri, uygulama koşulları, servet artışlarının tespiti ve temel haklara ilişkin güvenceler, ayrıca değerlendirilmesi gereken önemli meseleler olarak öne çıkıyor.
Vergi adaletine ilişkin temel soru ise güncelliğini koruyor: Kamu hizmetlerinin finansmanı için gerekli vergi yükü, toplumun farklı ekonomik kesimleri arasında ne ölçüde adaletli dağıtılıyor?
Prof. Dr. Yusuf Karakoç'un akademik çalışması, bu sorunun yalnızca gelirler üzerinden değil, servetin oluşumu, artışı ve el değiştirmesi üzerinden de tartışılması gerektiğini gündeme taşıyor.
Çünkü vergi adaleti, yalnızca ne kadar vergi toplandığıyla değil, bu yükün kimler tarafından ve hangi ekonomik güçle karşılandığıyla da ilgilidir.
ANTALYA BUGÜN – ÖZEL HABER- Tahsin Babat

 Vali Şahin’den Antalya-Alanya Otoyolu açıklaması: "Tünellerde yüzde 80 oranında ilerleme sağlandı"
 Kepez Belediyesi 76 yaşındaki Ayşe teyzenin evini yeniledi
 Polonya'da Anayasal Kriz Derinleşiyor: Cumhurbaşkanı Gece Yarısı Mahkemeye Gitti!
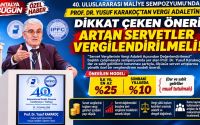 Prof. Dr. Yusuf Karakoç'tan Vergi Adaletine Dikkat Çeken Öneri: Artan Servetler Vergilendirilmeli!
 Polonya'da Anayasal Kriz Ulusal Güvenlik Masasında: Rusya Da Tartışmaya Dahil Oldu!
 Altın Portakal Film Festivali ödül töreni öncesi kırmızı halıda şıklık yarışı yaşandı
 Antalya Kültür Yolu Festivali’nde 9 gün boyunca 440’tan fazla etkinlik
 Antalya Belek Üniversitesi öğrencileri GastroAntalya’da 6 gümüş madalya kazandı
 Altın Portakal’da görüntü yönetmenliği ve senaryo üzerine iki ayrı söyleşi gerçekleşti
 Kepez’de 8 bin 756 metrekarelik alanda kurakçıl peyzaj çalışması
 Vali Çökmez, Vali Çömelmez. Vali Çökerse Devlet Çökmüş Olur 03.11.2026 DR. ALİ YILMAZ