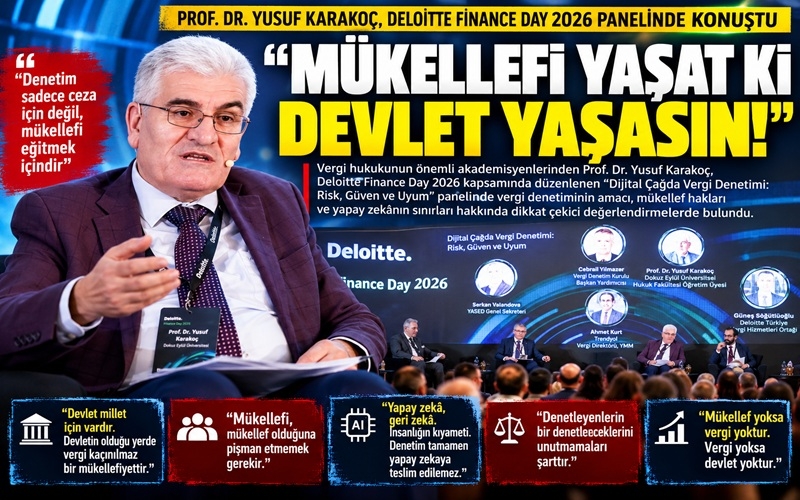
Vergi hukukunun önemli akademisyenlerinden Prof. Dr. Yusuf Karakoç, Deloitte Finance Day 2026 kapsamında düzenlenen panelin ardından Antalya Bugün'e yaptığı özel değerlendirmelerde vergi denetiminin amacı, mükellef hakları, hukuki güvenlik ve yapay zekânın sınırlarına ilişkin dikkat çekici açıklamalarda bulundu. Karakoç, “Mükellefi mükellef olduğuna pişman etmemek gerekir” diyerek vergi denetiminde ölçülülüğün ve insan odaklı yaklaşımın önemini vurguladı. Yapay zekâya ilişkin sert eleştirilerde bulunan Karakoç, “Denetim tamamen yapay zekâya teslim edilemez. Hele bir kimseye suç isnadını yapay zekâ yapamaz” ifadelerini kullandı.
Ekonomi / Hukuk / Özel Haber Tahsin Babat
VERGİ DÜNYASININ ÖNEMLİ İSİMLERİ AYNI PANELDE BULUŞTU
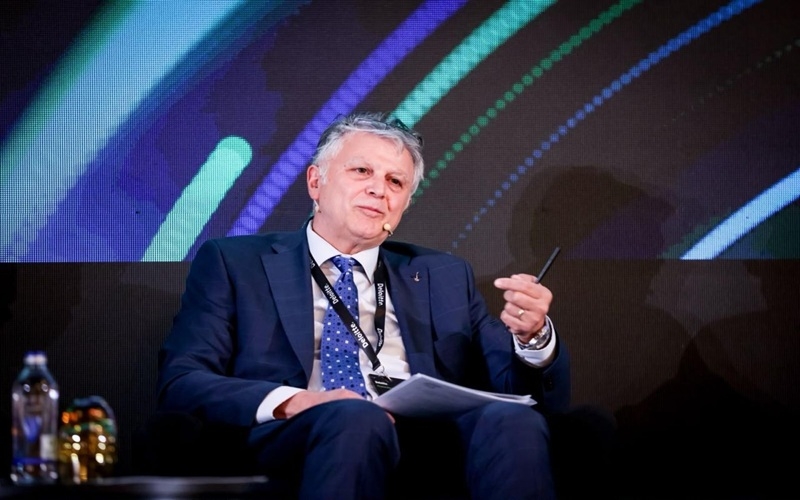
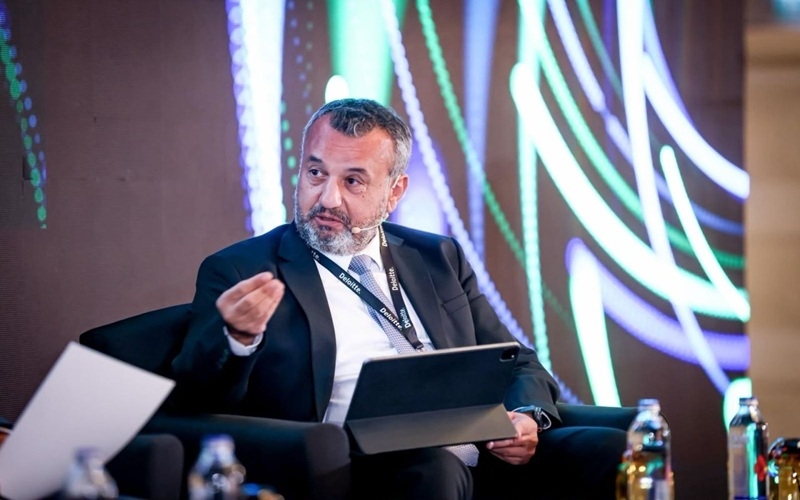
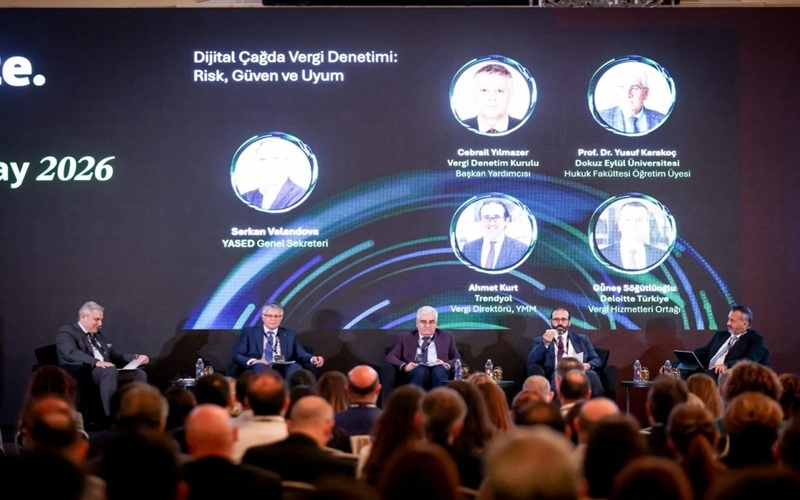
Deloitte Finance Day 2026 kapsamında gerçekleştirilen “Dijital Çağda Vergi Denetimi: Risk, Güven ve Uyum” başlıklı panel, kamu yönetimi, akademi ve özel sektör temsilcilerini bir araya getirdi.
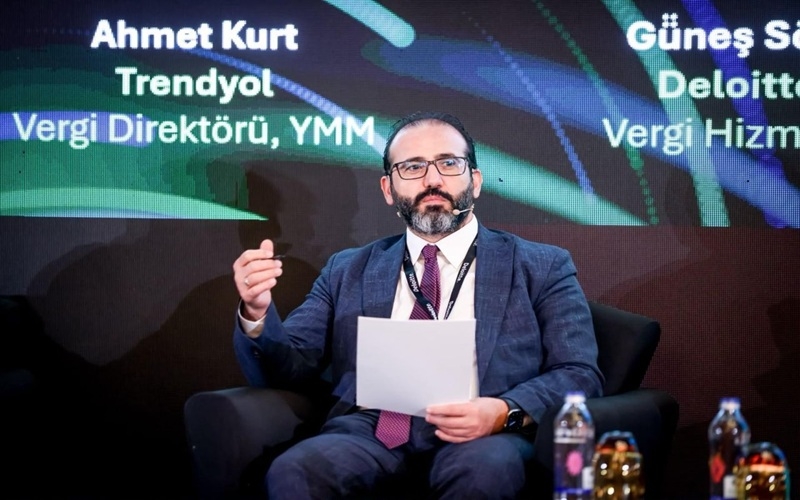
Uluslararası Yatırımcılar Derneği (YASED) Genel Sekreteri Serkan Valandova'nın moderatörlüğünü üstlendiği oturumda, Dokuz Eylül Üniversitesi Hukuk Fakültesi Öğretim Üyesi Prof. Dr. Yusuf Karakoç'un yanı sıra Vergi Denetim Kurulu Başkan Yardımcısı Cebrail Yılmazer, Trendyol Vergi Direktörü Ahmet Kurt ve Deloitte Türkiye Vergi Hizmetleri Ortağı Güneş Söğütlüoğlu yer aldı.
Vergi denetiminde dijital dönüşümün ele alındığı panel, teknolojik gelişmelerin denetim süreçlerine etkisi, risk yönetimi, güven ve vergiye uyum konularının tartışılmasına zemin oluşturdu.
Etkinliğin ardından Antalya Bugün'e özel değerlendirmelerde bulunan Prof. Dr. Yusuf Karakoç, vergi sisteminin yalnızca kamu gelirlerinin toplanmasına yönelik bir mekanizma olarak görülemeyeceğini, devletin varlığı ile mükellefin ekonomik ve hukuki güvenceleri arasında doğrudan bir ilişki bulunduğunu ortaya koydu.
“DEVLET MİLLET İÇİN VARDIR”
Verginin devletin varlığı açısından kaçınılmaz bir yükümlülük olduğunu belirten Karakoç, vergi sisteminin temelinde güven ilişkisinin bulunduğuna dikkat çekti.
Karakoç, değerlendirmesinde şu ifadeleri kullandı:
“Devlet millet için vardır. Devletin olduğu yerde vergi kaçınılmaz bir mükellefiyettir. Güvenmek iyidir. Bu sebeple vergi sistemi kural olarak beyana dayanmaktadır. Ancak denetlemek de gerekmektedir.”
Vergi denetiminin gerekliliğini kabul etmekle birlikte, denetimin yalnızca kamu alacağını artırmaya yönelik bir faaliyet olarak değerlendirilmemesi gerektiğini savunan Karakoç, denetimin eğitici ve yol gösterici işlevinin de bulunduğunu belirtti.
Bu yaklaşım, vergi denetiminde kamu yararının gözetilmesi kadar, mükellefin hukuki ve ekonomik durumunun da dikkate alınması gerektiğini gündeme getiriyor.
“MÜKELLEFİ MÜKELLEF OLDUĞUNA PİŞMAN ETMEMEK GEREKİR”
Vergi denetiminin amacının yalnızca matrah farkı bulmak, ek vergi tarhı veya ceza önerisinde bulunmak olmadığını belirten Karakoç, denetimin mevcut ve potansiyel mükellefleri eğitme işlevine dikkat çekti.
Karakoç, bu konudaki yaklaşımını şu sözlerle ortaya koydu:
“Denetim amacı sadece matrah farkı bulmak, ek vergi tarhı ve ceza kesme önermek değildir. Aynı zamanda mükellefi, mükellef olacakları eğitmektir.”
Denetim sonucunda ortaya çıkan mali yükümlülüklerin gerçekçi ve ölçülü olması gerektiğini vurgulayan Karakoç, özellikle mükellefin ekonomik varlığını sürdüremeyeceği sonuçların doğurulmaması gerektiğini savundu.
Karakoç, şu çarpıcı değerlendirmeyi yaptı:
“Denetim yoluyla mükellefi, gelmişini geçmişini, geleceğini, var olanı ve hayallerini paraya çevirse karşılayamayacağı bir yükle karşı karşıya bırakmamak gerekir.”
Böylesine ağır bir kamu alacağının tahsilinin de fiilen mümkün olmayacağını belirten Karakoç, denetim sonucunda yapılan tespitlerin gerçekleri yansıtması gerektiğine işaret etti.
Karakoç'un bu konudaki uyarısı ise oldukça açıktı:
“Mükellefi mükellef olduğuna pişman etmemek gerekir.”
Bu değerlendirme, vergi denetiminde kamu alacağının korunması ile mükellefin ekonomik varlığının sürdürülebilirliği arasında kurulması gereken dengeye dikkat çekiyor.
“DENETLEYENLERİN BİR DENETLENECEKLERİNİ UNUTMAMALARI ŞARTTIR”
Prof. Dr. Yusuf Karakoç, vergi denetiminde kamu gücünün kullanılmasının beraberinde önemli sorumluluklar getirdiğini de vurguladı.
Denetim yetkisinin sınırsız olmadığını hatırlatan bir yaklaşım ortaya koyan Karakoç, hesap verebilirliğin önemini şu sözlerle ifade etti:
“Denetleyenlerin bir denetleneceklerini unutmamaları şarttır.”
Karakoç'un bu uyarısı, denetim faaliyetlerinin de hukuka uygunluk, nesnellik ve hesap verebilirlik ilkeleri çerçevesinde yürütülmesi gerektiğini hatırlatıyor.
Vergi denetiminde idarenin sahip olduğu yetkiler, mükellefin temel haklarının göz ardı edilmesini haklı kılamaz.
Denetim faaliyetlerinin hukuki güvenceler içerisinde gerçekleştirilmesi, yalnızca mükellefin korunması bakımından değil, kamu yönetimine duyulan güvenin güçlendirilmesi açısından da önem taşıyor.
YAPAY ZEKÂYA SERT ELEŞTİRİ: “YAPAY ZEKÂ, GERİ ZEKÂ. İNSANLIĞIN KIYAMETİ”
Panelin gündemindeki dijital dönüşüm tartışmalarına ilişkin değerlendirmelerde bulunan Prof. Dr. Yusuf Karakoç, yapay zekâ uygulamalarının güvenilirliği ve hukuki karar süreçlerindeki rolü konusunda da dikkat çekici açıklamalar yaptı.
Yapay zekâya yönelik eleştirel yaklaşımını iki yılı aşkın süredir dile getirdiğini belirten Karakoç, kullandığı sert ifadeyle dikkat çekti:
“Yapay zekâ, geri zekâ. İnsanlığın kıyameti.”
Karakoç, yapay zekâ sistemlerinin gerçeğe aykırı bilgiler üretebildiğini belirterek, bu sistemlerden elde edilen sonuçların mutlaka kontrol edilmesi gerektiğini savundu.
Yapay zekânın belirli ölçme ve analiz işlemlerinde kullanılabileceğini kabul eden Karakoç, hukuki sonuç doğurabilecek değerlendirmelerin ise bilgi ve tecrübe sahibi insanlar tarafından yapılması gerektiğini ifade etti.
Karakoç'un bu yaklaşımı, yapay zekânın teknik kapasitesinden yararlanılması ile insanın hukuki sorumluluğunun korunması arasındaki ayrımı gündeme taşıyor.
“BİR KİMSEYE SUÇ İSNADINI YAPAY ZEKÂ YAPAMAZ”
Yapay zekânın vergi denetiminde kullanılmasına ilişkin değerlendirmelerini sürdüren Karakoç, özellikle kişilere hukuki veya cezai sorumluluk yüklenebilecek süreçlerde insan denetiminin vazgeçilmez olduğunu savundu.
Karakoç, görüşünü şu sözlerle açıkladı:
“Denetim tamamen yapay zekâya teslim edilemez. Hele bir kimseye suç isnadını yapay zekâ yapamaz.”
Karakoç'a göre yapay zekâ sistemlerinin ürettiği sonuçlar, insan tarafından değerlendirilmeden nihai hukuki kararların dayanağı hâline getirilmemeli.
Bu açıklamalar, vergi denetiminde dijitalleşmenin sınırlarına ilişkin önemli bir tartışmayı gündeme getiriyor.
Algoritmaların riskli işlemleri belirlemesi, veriler arasında bağlantılar kurması veya denetim süreçlerine yardımcı olması ile bir kişinin hukuki sorumluluğuna karar verilmesi aynı şey değil.
Özellikle suç isnadı gibi temel hakları doğrudan etkileyebilecek konularda, yapay zekâ çıktılarının doğrulanması, hukuki değerlendirmelerin denetlenebilir olması ve nihai sorumluluğun yetkili insan makamlarında bulunması önem taşıyor.
Karakoç'un açıklamaları, teknolojik imkânların kullanılmasının hukuk devleti ilkelerinden vazgeçilmesi anlamına gelmemesi gerektiğine yönelik güçlü bir uyarı niteliğinde.
“MÜKELLEF YOKSA VERGİ YOKTUR, VERGİ YOKSA DEVLET YOKTUR”
Vergi sisteminin sürdürülebilirliği üzerinde de duran Prof. Dr. Yusuf Karakoç, devletin varlığı ile mükellefin ekonomik faaliyetlerini sürdürebilmesi arasında doğrudan bir ilişki bulunduğunu vurguladı.
Karakoç, bu ilişkiyi şu sözlerle özetledi:
“Devlet varsa vergi vardır. Vergi varsa mükellef vardır. Mükellef yoksa vergi yoktur. Vergi yoksa devlet yoktur.”
Bu değerlendirme, vergi politikalarında yalnızca kısa vadeli tahsilat hedeflerinin değil, ekonomik faaliyetlerin devamlılığının da dikkate alınması gerektiğine işaret ediyor.
Vergi mükelleflerinin faaliyetlerini sürdürebilmesi, üretim ve ticaretin devamlılığı ile kamu gelirlerinin uzun vadeli sürdürülebilirliği arasında önemli bir ilişki bulunuyor.
Karakoç'un yaklaşımında mükellef, yalnızca vergi ödeme yükümlülüğü bulunan kişi olarak değil, aynı zamanda ekonomik düzenin ve kamu maliyesinin devamlılığında temel rol üstlenen bir unsur olarak değerlendiriliyor.
DEVLET KARŞISINDA BİREYİN HUKUKİ GÜVENCELERİ KORUNMALI
Prof. Dr. Yusuf Karakoç, vergi düzenlemelerinin hazırlanması, uygulanması ve yargısal denetimi süreçlerinde bireyin temel haklarının korunmasının zorunlu olduğunu belirtti.
Devlet karşısında daha zayıf ve güvencesiz konumda bulunabilen kişilerin hukuki güvencelerinin güçlendirilmesi gerektiğini savunan Karakoç, bu yaklaşımın hukukun genel ilkelerine uygun davranılmasıyla hayata geçirilebileceğini ifade etti.
Karakoç, özellikle şu hak ve ilkelere dikkat çekti:
- Mülkiyet hakkı,
- Teşebbüs hürriyeti,
- Hukuki güvenlik ilkesi,
- Belirlilik ve öngörülebilirlik ilkeleri,
- Masumiyet karinesi,
- Savunma hakkı,
- Adil yargılanma hakkı,
- Ölçülülük ilkesi,
- Mükellef hakları.
Bu ilkelerin yalnızca teorik güvenceler olarak kalmaması, vergilendirme ve denetim süreçlerinde somut karşılık bulması gerektiğini savunan Karakoç, bireyin devlet karşısında korunmasının hukuk devleti anlayışının temel gereklerinden biri olduğunu ortaya koydu.
Vergi sisteminin hukuka uygunluğu, yalnızca vergilerin kanunla düzenlenmesiyle sınırlı değil.
Vergilendirme yetkisinin kullanılması sırasında temel hakların korunması, idari işlemlerin denetlenebilirliği ve mükellefin etkili başvuru yollarına sahip olması da hukuki güvenliğin önemli unsurlarını oluşturuyor.
“VERGİLERİN HUKUKİLİĞİ AŞAMASINA GEÇMEK GEREKİR”
Prof. Dr. Yusuf Karakoç, açıklamasında vergi hukukunun tarihsel gelişimine ve uzun yıllardır savunduğu akademik yaklaşımına da yer verdi.
Vergilerin keyfîlikten kanuniliğe, kanunilikten ise kendi ifadesiyle “kararilik” aşamasına uzanan bir gelişim süreci bulunduğunu belirten Karakoç, vergi düzenlemelerinin hukuki dayanaklarına ilişkin değerlendirmelerde bulundu.
Kanunla düzenlenmesi gereken konuların genel tebliğ ve sirküler gibi idari düzenlemelerle tamamlanamayacağını vurgulayan Karakoç, 1990'lı yıllardan beri önerdiğini belirttiği “vergilerin karariliği ilkesi” üzerinde durdu.
Karakoç, bu konudaki görüşünü şu sözlerle ifade etti:
“Kanunla yapılması gereken hususların genel tebliğ ve sirküler ile tamamlanması mümkün değildir.”
Vergilerin kanuniliği ilkesinin ötesinde, vergi sisteminin bütün yönleriyle hukukun genel ilkelerine uygun olması gerektiğini savunan Karakoç, değerlendirmesini şu ifadeyle sürdürdü:
“Aslında vergilerin hukukiliği aşamasına geçmek gerekir.”
Karakoç'un bu yaklaşımı, vergilendirme yetkisinin yalnızca şekli kanunilik bakımından değil, temel haklar, hukuki güvenlik ve hukukun genel ilkeleri yönünden de değerlendirilmesi gerektiğine işaret ediyor.
Vergilerin hukukiliği anlayışı, vergilendirme süreçlerinde kanuni dayanağın yanı sıra uygulamaların da hukuka uygunluğunun gözetilmesini gündeme getiriyor.
“İNSANI YAŞAT Kİ DEVLET YAŞASIN” ANLAYIŞINDAN “MÜKELLEFİ YAŞAT Kİ DEVLET YAŞASIN” İLKESİNE
Prof. Dr. Yusuf Karakoç, açıklamasının sonunda devletin varlık amacı ile mükellefin ekonomik ve hukuki varlığı arasında kurduğu ilişkiye dikkat çekti.
Türk devlet geleneğinde önemli bir yere sahip olan “İnsanı yaşat ki devlet yaşasın” anlayışını vergi hukukuna uyarlayan Karakoç, şu değerlendirmeyi yaptı:
“İnsanı yaşat ki, devlet yaşasın. Mükellefi yaşat ki, devlet yaşasın olarak da ifade edilebilir, edilmelidir.”
Karakoç'un bu yaklaşımı, vergi denetiminin yalnızca kamu alacağının tahsiline odaklanmaması gerektiğini ortaya koyuyor.
Mükellefin ekonomik varlığının, hukuki güvencelerinin ve faaliyetlerini sürdürebilme imkânının korunması, vergi sisteminin uzun vadeli sürdürülebilirliği açısından önem taşıyor.
Vergi denetiminin etkinliği ile mükellef haklarının korunması birbirine karşıt hedefler olarak görülmemeli.
Aksine, hukuki güvenliğin sağlandığı ve mükelleflerin haklarının korunduğu bir vergi sistemi, kamu yönetimine duyulan güvenin güçlenmesine de katkıda bulunabilir.
VERGİ DENETİMİNDE ASIL MESELE: TEKNOLOJİ, HUKUK VE İNSAN ARASINDAKİ DENGE
Deloitte Finance Day 2026 kapsamında gündeme gelen dijital vergi denetimi tartışmaları, teknolojik gelişmelerin kamu yönetimine sağladığı imkânların yanı sıra bu dönüşümün hukuki sınırlarını da gündeme taşıdı.
Prof. Dr. Yusuf Karakoç'un Antalya Bugün'e ilettiği değerlendirmeler, vergi denetiminde üç temel meselenin önemini ortaya koyuyor: Denetimin gerçekçi ve ölçülü olması, mükellef haklarının korunması ve yapay zekânın insan sorumluluğunun yerine geçirilmemesi.
Dijital teknolojiler ve yapay zekâ sistemleri, denetim süreçlerini hızlandırabilir, risklerin belirlenmesine katkı sağlayabilir ve idarenin teknik kapasitesini artırabilir.
Ancak bu imkânların kullanılması, hukuki değerlendirmelerde insan sorumluluğunu ortadan kaldırmaz.
Özellikle bireylerin mülkiyet hakkını, ekonomik faaliyetlerini veya cezai sorumluluğunu etkileyebilecek işlemlerde hukuki güvenlik, savunma hakkı ve denetlenebilirlik ilkelerinin korunması büyük önem taşıyor.
Karakoç'un açıklamalarından çıkan temel mesaj ise açık:
Devletin vergi toplama yetkisi kadar, vergi ödeyen bireyin haklarını ve ekonomik varlığını koruma sorumluluğu da bulunuyor.
Vergi denetiminde etkinlik ile adaletin birlikte gözetilmesi, yalnızca mükelleflerin değil, kamu maliyesinin geleceği açısından da önem taşıyor.
Çünkü mükellefin ekonomik varlığını sürdüremediği bir düzende, vergi sisteminin uzun vadeli sürdürülebilirliğinden söz etmek de güçleşiyor.
Prof. Dr. Yusuf Karakoç'un ifadesiyle:
“MÜKELLEFİ YAŞAT Kİ DEVLET YAŞASIN!”
Haber kategorisi: Ekonomi / Hukuk / Özel Haber Tahsin Babat

 ATSO Seçimlerinde Dengeleri Değiştirebilecek Birleşme: Fethi Avşar, Davut Çetin'in Kırmızı Listesinde!
 “Antalya'da Ekonomi Alarm Veriyor! Davut Çetin'den ATSO'ya Sert Soru: Bu Sessizlik Neden?”
 OSB ve Kuzey Kepez Bağlantısı Güçleniyor Kirişçiler de Sathi Asfalt Mesaisi
 Prof. Dr. Feridun Yenisey’den Ücretsiz Ceza Muhakemesi Dersleri: Kunter’in Öğretisi, Yenisey’in Yorumuyla Geleceğe Taşınıyor
 Kanadoğlu’nun Yapay Zekâ Vizyonu Sandık Kurulmadan Hayata Geçti!
 2026 Nobel Tıp Ödülü ışıkla hücreleri kontrol etmeyi mümkün kılan optogenetiğe verildi.
 Dört Kuşak, Hukuka Adanan Dört Yaşam
 Sabancı Vakfı’nın kız çocuklarına yönelik desteği büyüyerek devam ediyor
 63. Uluslararası Antalya Altın Portakal Film Festivali’nde Uluslararası Uzun Metraj Jüri Başkanı Andreas Sinanos!
 BAKSİFED’in yeni merkezi törenle açıldı
 Dava İçin Para Kazanmaya Giden Adamların Hiçbiri Eve Geri Dönmedi 04.10.2026 DR. ALİ YILMAZ